Di Tengah Pembahasan Raperda Penyertaan Modal, Transparansi Kualitas Aset dan Akuntabilitas Pengelolaan Bank Daerah Menjadi Sorotan Publik.
LAMONGAN — KPK INDEPENDEN – Polemik tata kelola PT BPR Bank Daerah Lamongan (Perseroda) memasuki babak yang semakin krusial. Di tengah pembahasan Rancangan Peraturan Daerah (Raperda) mengenai penyertaan modal daerah, muncul sorotan dari aliansi masyarakat sipil yang disebut telah menyampaikan pengaduan kepada Otoritas Jasa Keuangan (OJK) terkait dugaan persoalan kualitas aset dan pengelolaan kredit pada bank milik Pemerintah Kabupaten Lamongan tersebut.
Sorotan tersebut menjadi penting karena BPR Bank Daerah Lamongan bukan sekadar badan usaha, tetapi merupakan bagian dari instrumen ekonomi daerah yang memiliki fungsi strategis dalam memperluas akses pembiayaan masyarakat, mendukung pelaku usaha mikro dan kecil, serta memberikan kontribusi terhadap perekonomian daerah.
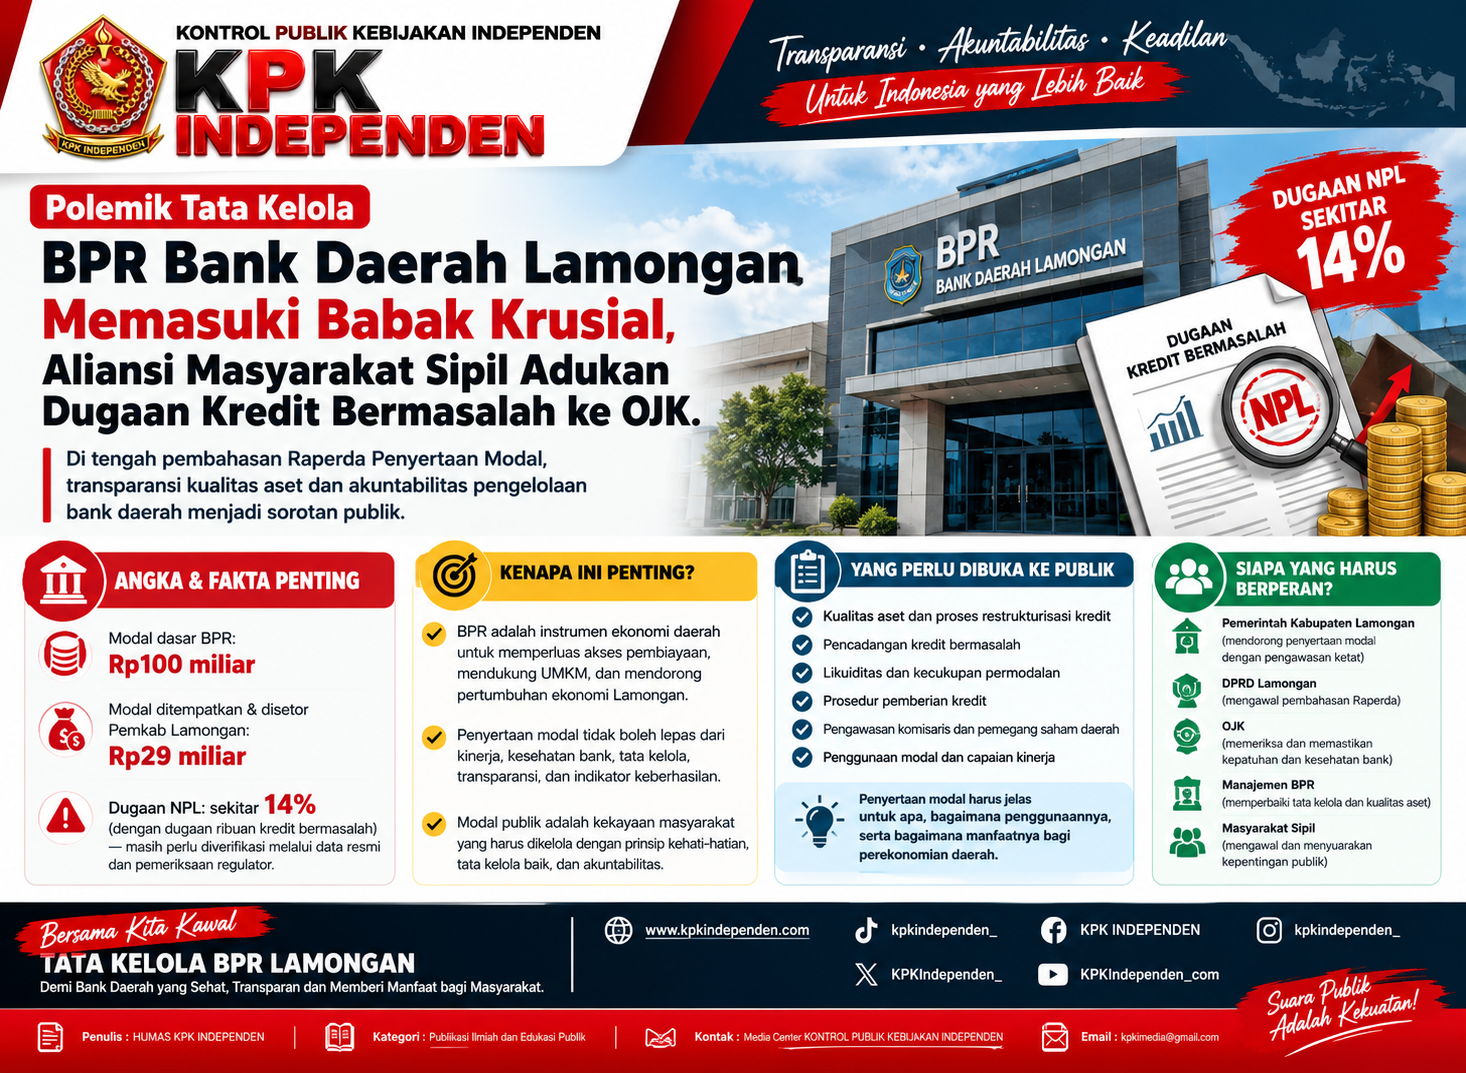
Pemerintah Kabupaten Lamongan sendiri saat ini tengah mendorong penyertaan modal kepada PT BPR Bank Daerah Lamongan (Perseroda). Dalam dokumen Raperda yang dipublikasikan melalui Jaringan Dokumentasi dan Informasi Hukum (JDIH) Kabupaten Lamongan, modal dasar perseroan ditetapkan sebesar Rp100 miliar, sementara modal yang telah ditempatkan dan disetor Pemerintah Daerah tercatat sebesar Rp29 miliar.
Pada saat yang sama, Pemerintah Kabupaten Lamongan pada September 2026 juga menyatakan bahwa penyertaan modal kepada BPR Bank Daerah Lamongan menjadi salah satu Raperda usulan pemerintah daerah yang sedang dibahas.
Kondisi tersebut membuat persoalan tata kelola, kualitas aset, kesehatan bank dan efektivitas penggunaan modal publik menjadi perhatian yang tidak dapat dipisahkan dari pembahasan penyertaan modal.
Dugaan NPL 14 Persen Perlu Diverifikasi Secara Terbuka
Salah satu persoalan yang disoroti dalam pengaduan masyarakat sipil adalah dugaan tingginya kredit bermasalah atau Non-Performing Loan (NPL) yang disebut mencapai sekitar 14 persen, disertai dugaan terdapat ribuan kredit bermasalah.
Angka tersebut merupakan informasi yang disampaikan dalam konteks pengaduan dan perlu diverifikasi melalui data resmi serta pemeriksaan regulator. Karena itu, angka tersebut tidak semestinya langsung diperlakukan sebagai fakta final sebelum terdapat konfirmasi dari pihak yang berwenang.
Namun, apabila angka tersebut benar, maka persoalan tersebut bukan sekadar masalah internal perusahaan. Tingginya kredit bermasalah berpotensi berpengaruh terhadap kualitas aset, tingkat pencadangan, kemampuan menghasilkan laba, likuiditas, kecukupan permodalan serta keberlanjutan usaha bank.
Dalam konteks bank daerah, persoalan tersebut juga memiliki dimensi kepentingan publik karena terdapat keterkaitan dengan pengelolaan modal dan kekayaan daerah.
Oleh sebab itu, publik berhak memperoleh penjelasan yang proporsional mengenai kondisi sebenarnya, termasuk bagaimana kualitas kredit dikelola, bagaimana proses restrukturisasi dilakukan, bagaimana pencadangan atas kredit bermasalah dibentuk, serta langkah konkret manajemen untuk memperbaiki kualitas aset.
Penyertaan Modal Tidak Boleh Dipisahkan dari Kinerja dan Tata Kelola
Pembahasan Raperda penyertaan modal seharusnya tidak hanya berhenti pada pertanyaan mengenai berapa besar modal yang akan diberikan pemerintah daerah.
Pertanyaan yang jauh lebih mendasar adalah:
Untuk apa modal tersebut diberikan, bagaimana penggunaannya, bagaimana indikator keberhasilannya, dan bagaimana masyarakat dapat memastikan bahwa tambahan modal benar-benar memperkuat bank serta memberikan manfaat bagi perekonomian daerah?
Dalam dokumen Raperda, penyertaan modal daerah kepada PT BPR Bank Daerah Lamongan (Perseroda) diarahkan untuk pengembangan usaha, penguatan struktur permodalan dan penugasan Pemerintah Daerah. Dokumen tersebut juga mengatur bahwa perubahan kepemilikan saham yang mengakibatkan perubahan Pemegang Saham Pengendali berlaku setelah memperoleh persetujuan OJK.
Artinya, penyertaan modal bukan sekadar transaksi pemindahan aset atau uang daerah kepada badan usaha. Di dalamnya terdapat kewajiban memastikan bahwa modal tersebut dikelola berdasarkan prinsip kehati-hatian, tata kelola perusahaan yang baik, transparansi dan akuntabilitas.
Terlebih lagi, modal yang berasal dari APBD pada hakikatnya merupakan kekayaan masyarakat yang dipisahkan untuk dikelola melalui badan usaha daerah.
Publik Memerlukan Audit dan Penjelasan Berbasis Data
Jika benar terdapat dugaan ribuan kredit bermasalah dan NPL pada tingkat yang tinggi, maka masyarakat membutuhkan penjelasan berbasis data, bukan sekadar pernyataan normatif.
Beberapa hal yang patut menjadi perhatian dalam proses pengawasan antara lain:
- Jumlah dan nilai kredit bermasalah berdasarkan kolektibilitas;
- Rasio NPL secara resmi dan perkembangan trennya;
- Kualitas aset produktif serta kecukupan pencadangan;
- Kinerja laba-rugi dan kemampuan menghasilkan pendapatan;
- Kecukupan modal dan kondisi likuiditas;
- Kredit yang telah direstrukturisasi, termasuk efektivitas restrukturisasi;
- Proses pemberian kredit dan penerapan prinsip kehati-hatian;
- Potensi kredit bermasalah yang berasal dari pihak terafiliasi atau pihak terkait, apabila ada;
- Langkah manajemen dalam menyelesaikan kredit bermasalah;
- Efektivitas pengawasan komisaris dan pemegang saham daerah.
Pertanyaan-pertanyaan tersebut penting agar pembahasan penyertaan modal tidak berlangsung dalam ruang yang hanya berorientasi pada kebutuhan tambahan modal, tetapi juga melihat akar persoalan yang mungkin menyebabkan munculnya kebutuhan tersebut.
OJK Memiliki Posisi Strategis dalam Memastikan Kondisi Sebenarnya
Pengaduan kepada OJK menjadi penting karena BPR merupakan lembaga jasa keuangan yang berada dalam rezim pengawasan sektor jasa keuangan.
Dengan demikian, apabila terdapat laporan masyarakat mengenai dugaan persoalan kualitas aset dan kredit bermasalah, maka proses klarifikasi dan pengawasan oleh regulator menjadi salah satu mekanisme penting untuk memastikan apakah dugaan tersebut memiliki dasar faktual.
Masyarakat tidak membutuhkan spekulasi.
Yang dibutuhkan adalah kepastian berdasarkan data dan pemeriksaan yang objektif.
Apabila hasil pemeriksaan menunjukkan bahwa kondisi bank masih sehat dan terkendali, maka hal tersebut juga harus dapat dijelaskan secara terbuka sehingga tidak menimbulkan keresahan publik.
Sebaliknya, apabila ditemukan persoalan serius, maka langkah korektif harus dilakukan secara terukur dan transparan.
Jangan Sampai Penyertaan Modal Menjadi Solusi Semu
Dalam perspektif kontrol publik, tambahan modal seharusnya tidak digunakan sebagai solusi otomatis terhadap persoalan fundamental tata kelola.
Sebab, apabila masalah utamanya adalah lemahnya kualitas kredit, buruknya manajemen risiko, lemahnya pengawasan atau tidak optimalnya tata kelola, maka tambahan modal tanpa pembenahan fundamental berpotensi hanya memberikan ruang fiskal baru tanpa menyelesaikan akar persoalan.
Karena itu, sebelum penyertaan modal diputuskan, DPRD dan Pemerintah Kabupaten Lamongan patut memastikan adanya kajian kelayakan yang komprehensif, termasuk analisis kesehatan bank, kebutuhan modal, proyeksi bisnis, strategi penyelesaian kredit bermasalah serta indikator kinerja yang dapat diukur.
Publik juga perlu mengetahui return atau manfaat ekonomi yang diharapkan dari penyertaan modal tersebut, baik dalam bentuk peningkatan pelayanan, pertumbuhan kredit produktif, kontribusi terhadap Pendapatan Asli Daerah maupun manfaat ekonomi lainnya.
Transformasi Status Harus Diikuti Penguatan Tata Kelola
Perubahan bentuk badan hukum BDL juga menambah pentingnya penguatan tata kelola.
Berdasarkan dokumen resmi Pemerintah Kabupaten Lamongan, perubahan bentuk hukum dari Perumda BPR menjadi PT BPR Bank Daerah Lamongan (Perseroda) telah diatur melalui Peraturan Daerah Kabupaten Lamongan Nomor 1 Tahun 2025. Laporan keuangan yang dipublikasikan Pemkab juga mencatat bahwa perubahan bentuk hukum tersebut pada saat laporan disusun masih memerlukan persetujuan OJK.
Sementara itu, Pemerintah Kabupaten Lamongan menjelaskan bahwa perubahan bentuk hukum tersebut berkaitan dengan penyesuaian terhadap ketentuan sektor keuangan dan status BUMD.
Perubahan status kelembagaan semestinya tidak berhenti pada aspek administratif dan nomenklatur. Justru harus menjadi momentum untuk memperkuat profesionalisme manajemen, sistem pengendalian internal, manajemen risiko, transparansi serta akuntabilitas kepada masyarakat.
KPK Independen: Modal Publik Harus Dipertanggungjawabkan
Media Center KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN) memandang bahwa polemik mengenai BPR Bank Daerah Lamongan perlu ditempatkan dalam kerangka kepentingan publik dan tata kelola pemerintahan yang baik.
Penyertaan modal daerah pada prinsipnya dapat menjadi instrumen strategis untuk memperkuat badan usaha milik daerah. Namun, setiap rupiah yang berasal dari APBD harus memiliki dasar hukum, tujuan yang jelas, indikator kinerja dan mekanisme pengawasan yang dapat dipertanggungjawabkan.
Oleh karena itu, KPK Independen mendorong:
Pertama, Pemerintah Kabupaten Lamongan dan DPRD membuka informasi yang relevan mengenai dasar, tujuan, besaran serta rencana penggunaan penyertaan modal.
Kedua, dugaan tingginya NPL dan kredit bermasalah perlu diverifikasi secara objektif melalui data dan mekanisme pengawasan yang berwenang.
Ketiga, OJK diharapkan dapat memberikan kepastian sesuai kewenangan pengawasannya apabila terdapat laporan atau pengaduan masyarakat terkait kondisi bank.
Keempat, manajemen BPR Bank Daerah Lamongan perlu memperkuat transparansi mengenai strategi penyelesaian kredit bermasalah serta penguatan manajemen risiko.
Kelima, DPRD Kabupaten Lamongan harus menjalankan fungsi pengawasan secara substantif dalam pembahasan penyertaan modal, bukan hanya memastikan terpenuhinya aspek administratif pembentukan Perda.
Keenam, masyarakat sipil harus diberikan ruang untuk memperoleh informasi dan menyampaikan kritik konstruktif sepanjang dilakukan berdasarkan data, fakta dan mekanisme hukum.
Penutup: Jangan Tambah Modal Sebelum Memastikan Tata Kelola
Polemik BPR Bank Daerah Lamongan pada akhirnya bukan hanya persoalan mengenai angka NPL atau besarnya penyertaan modal.
Persoalan yang jauh lebih penting adalah bagaimana memastikan bank milik daerah dikelola secara sehat, profesional, transparan dan memberikan manfaat nyata bagi masyarakat Lamongan.
Raperda penyertaan modal harus menjadi momentum untuk melakukan evaluasi menyeluruh terhadap kinerja dan tata kelola BPR Bank Daerah Lamongan.
Tambahan modal dapat menjadi instrumen penguatan apabila didasarkan pada kebutuhan yang terukur dan disertai reformasi tata kelola.
Namun apabila persoalan mendasar belum diselesaikan, penyertaan modal berisiko hanya menjadi tambahan sumber daya tanpa penyelesaian terhadap akar masalah.
Karena itu, publik patut mengawal proses tersebut dengan satu prinsip sederhana:
Uang daerah adalah uang rakyat. Setiap penyertaan modal harus dapat dijelaskan, diawasi dan dipertanggungjawabkan kepada masyarakat.
Dalam negara hukum dan demokrasi, pengawasan masyarakat bukan ancaman bagi pemerintah maupun badan usaha daerah. Sebaliknya, kontrol publik merupakan bagian penting untuk memastikan setiap kebijakan ekonomi daerah benar-benar diarahkan bagi kepentingan masyarakat.
Media Center KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN) akan terus mendorong keterbukaan informasi, pengawasan kebijakan publik dan penguatan tata kelola pemerintahan yang bersih, transparan serta akuntabel.
Kontak Media;
Penulis : HUMAS KPK INDEPENDEN
Kategori : Publikasi Ilmiah dan Edukasi Publik
Kontak : Media Center KONTROL PUBLIK KEBIJAKAN INDEPENDEN
Email : kpkimedia@gmail.com