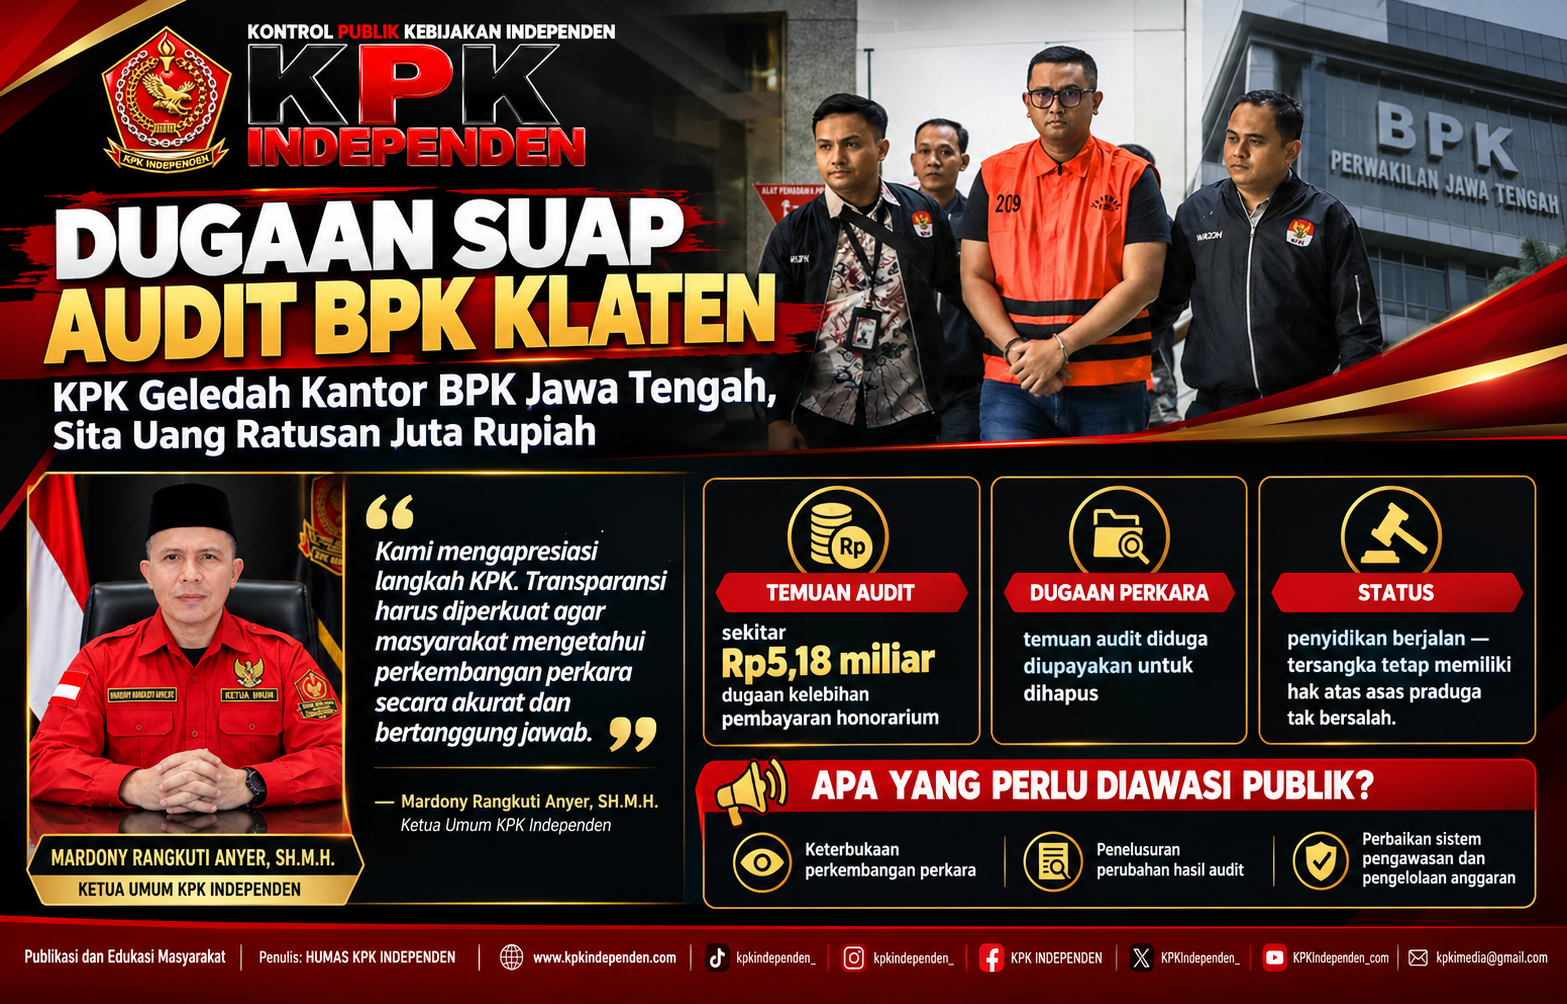
JAKARTA — MEDIA CENTER KPK INDEPENDEN, 23 Oktober 2026 — Penggeledahan yang dilakukan Komisi Pemberantasan Korupsi (KPK) di Kantor Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Jawa Tengah di Semarang, disertai penyitaan uang tunai senilai ratusan juta rupiah, kembali menyoroti pentingnya integritas lembaga pemeriksa keuangan negara. Langkah penyidikan tersebut berkaitan dengan dugaan suap untuk mengubah atau menghapus temuan audit atas pengelolaan keuangan Pemerintah Kabupaten Klaten.
Ketua Umum KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN), Mardony Rangkuti Anyer, S.H., M.H., menyampaikan apresiasi terhadap langkah KPK dalam mengembangkan penyidikan dan menelusuri dugaan penyimpangan yang berpotensi merusak integritas sistem pengawasan keuangan negara.
Namun, menurutnya, keberhasilan penegakan hukum tidak cukup diukur dari jumlah penggeledahan, barang bukti yang disita, atau penetapan tersangka. Penanganan perkara juga harus mampu menjawab pertanyaan mendasar masyarakat: bagaimana dugaan penyimpangan dapat terjadi, siapa saja yang bertanggung jawab berdasarkan alat bukti, bagaimana mekanisme pengawasan gagal mencegahnya, dan langkah apa yang akan dilakukan agar peristiwa serupa tidak terulang.
“Kami mengapresiasi langkah KPK dalam mengusut dugaan korupsi yang menyangkut integritas pemeriksaan keuangan negara. Namun, keterbukaan informasi harus terus dimaksimalkan agar masyarakat dapat mengetahui perkembangan penanganan perkara secara proporsional, akurat, dan bertanggung jawab. Penegakan hukum harus berjalan tegas, transparan, serta tetap menghormati asas praduga tak bersalah,” demikian penegasan Mardony Rangkuti Anyer.
Penggeledahan Kantor BPK dan Penyitaan Uang Ratusan Juta Rupiah
Juru Bicara KPK, Budi Prasetyo, menjelaskan bahwa penyidik melakukan penggeledahan di Kantor BPK Perwakilan Provinsi Jawa Tengah pada Kamis, 22 Oktober 2026. Dalam kegiatan tersebut, penyidik menemukan dan menyita uang tunai senilai ratusan juta rupiah.
Selain kantor BPK, penyidik juga menggeledah dua lokasi lain yang disebut sebagai rumah pihak-pihak terkait perkara. Sebelumnya, KPK telah melakukan penggeledahan di rumah dinas Bupati Klaten dan menyita sejumlah dokumen, barang bukti elektronik, uang, serta perhiasan. Nilai keseluruhan barang yang disita belum dirinci dalam keterangan yang dikutip pada pemberitaan ini.
Penyitaan barang bukti merupakan bagian dari proses penyidikan untuk mengumpulkan dan menguji bukti yang relevan. Karena itu, hubungan setiap barang yang disita dengan dugaan tindak pidana perlu dijelaskan melalui proses hukum dan pembuktian yang sah. Penyitaan uang maupun perhiasan tidak dengan sendirinya membuktikan bahwa seluruh barang tersebut berasal dari tindak pidana.
Bagi masyarakat, perkembangan ini penting untuk diikuti secara kritis. Publik berhak memperoleh informasi mengenai kemajuan penyidikan, sepanjang tidak mengganggu proses penegakan hukum, melanggar hak pihak terkait, atau membuka informasi yang secara sah harus dirahasiakan.
Dugaan Penghapusan Temuan Audit Senilai Sekitar Rp5 Miliar
Perkara ini berawal dari pemeriksaan BPK Perwakilan Provinsi Jawa Tengah terhadap Laporan Keuangan Pemerintah Kabupaten Klaten Tahun Anggaran 2025 pada April 2026.
Berdasarkan keterangan penyidik KPK yang disampaikan dalam konferensi pers pada 16 Oktober 2026, pemeriksaan tersebut menemukan dugaan kelebihan pembayaran honorarium dengan nilai keseluruhan sekitar Rp5 miliar.
Temuan itu terdiri atas:
- Sekitar Rp4,16 miliar terkait kelebihan pembayaran honorarium narasumber sosialisasi peraturan yang diduga tidak sesuai dengan jam pelaksanaan.
- Sekitar Rp1,02 miliar terkait kelebihan pembayaran honorarium pelaksana kegiatan.
Apabila kedua angka tersebut dijumlahkan, nilainya mencapai sekitar Rp5,18 miliar. Dengan demikian, angka Rp5 miliar dalam pemberitaan ini merupakan pembulatan, sedangkan rincian nominal tetap perlu merujuk pada dokumen resmi perkara.
KPK mengungkapkan bahwa temuan tersebut diduga menjadi objek pembicaraan untuk dihapus atau tidak dimasukkan dalam laporan hasil pemeriksaan (LHP). Menurut keterangan penyidik, dalam pertemuan yang melibatkan sejumlah pihak, muncul pembahasan mengenai permintaan uang sebesar Rp600 juta yang kemudian dinegosiasikan menjadi Rp400 juta.
Penyidik juga menguraikan adanya penggunaan istilah atau kode “Amidis” dalam komunikasi yang diduga berkaitan dengan rencana penyerahan uang tersebut. Selanjutnya, uang yang disebut dalam rangkaian dugaan transaksi itu diduga akan disiapkan melalui perantara pihak lain.
KPK menyatakan bahwa pada Juni 2026, LHP telah disampaikan kepada Pemerintah Kabupaten Klaten dengan temuan terkait kelebihan pembayaran honorarium narasumber tersebut tidak lagi dicantumkan, sebagaimana rangkaian peristiwa yang diuraikan penyidik.
Rangkaian keterangan itu menjadi bagian dari konstruksi perkara yang harus diuji melalui proses hukum. Penilaian mengenai kesalahan pidana, keterlibatan setiap pihak, dan kekuatan pembuktian tetap menjadi kewenangan aparat penegak hukum serta pengadilan sesuai tahapan yang berlaku.
Tiga Tersangka dan Pentingnya Asas Praduga Tak Bersalah
Dalam perkara ini, KPK menetapkan tiga orang sebagai tersangka, yakni:
- Hamenang Wajar Ismoyo, Bupati Klaten periode 2025–2030.
- Ahmad Luthfi H. Rahmatullah, yang dalam keterangan perkara disebut sebagai Kepala Perwakilan BPK Jawa Tengah.
- Muhammad Amin Wahyu Utomo, pihak swasta dari PT Madani Winasis Creative.
Menurut keterangan KPK, ketiganya ditahan untuk 20 hari pertama, terhitung sejak 16 Oktober hingga 4 November 2026, di Rumah Tahanan Negara Cabang Gedung Merah Putih KPK.
Penetapan tersangka dan penahanan merupakan bagian dari proses hukum, bukan putusan akhir yang menyatakan seseorang bersalah. Setiap pihak tetap memiliki hak untuk membela diri dan memperoleh pemeriksaan yang adil berdasarkan ketentuan hukum.
Meski demikian, perkara ini menuntut perhatian serius karena menyangkut dugaan hubungan transaksional antara pihak yang diperiksa, pihak pemeriksa, dan pihak swasta. Apabila temuan audit benar-benar dapat dipengaruhi melalui pemberian uang, persoalannya bukan hanya dugaan suap individual, melainkan juga potensi kerusakan terhadap sistem pengawasan keuangan publik.
Kritik Konstruktif: Ketika Pengawasan Keuangan Berisiko Kehilangan Kredibilitas
BPK memiliki kedudukan strategis dalam sistem ketatanegaraan Indonesia. Hasil pemeriksaan lembaga ini menjadi salah satu instrumen untuk menilai pengelolaan dan pertanggungjawaban keuangan negara maupun daerah sesuai kewenangannya.
Karena itu, dugaan intervensi terhadap hasil audit merupakan persoalan yang tidak boleh dipandang sebagai perkara biasa. Independensi pemeriksa adalah fondasi kepercayaan publik. Apabila proses audit diduga dapat dipengaruhi oleh kepentingan tertentu, masyarakat berhak mempertanyakan efektivitas pengendalian internal, pengawasan berjenjang, dan mekanisme pencegahan konflik kepentingan.
Kritik terhadap pemerintah dan lembaga pengawasan harus diarahkan pada persoalan mendasar, bukan sekadar pada individu yang sedang diperiksa.
Pertama, pengawasan internal pemerintah daerah harus diperkuat. Inspektorat daerah perlu menjalankan fungsi pengawasan secara profesional dan independen, termasuk menindaklanjuti indikasi ketidakwajaran pembayaran honorarium sebelum persoalan berkembang menjadi dugaan tindak pidana.
Kedua, proses audit harus memiliki jejak dokumentasi yang kuat. Setiap perubahan atas temuan pemeriksaan, koreksi perhitungan, maupun keputusan mengenai pencantuman temuan dalam laporan harus didasarkan pada alasan teknis yang jelas, bukti pendukung, serta mekanisme persetujuan yang dapat diaudit.
Ketiga, pemerintah tidak boleh menjadikan penyelesaian administratif sebagai alasan untuk mengabaikan indikasi pidana. Koreksi atas kesalahan administrasi dan pemulihan kelebihan pembayaran tetap penting, tetapi tidak menggantikan proses hukum apabila terdapat bukti yang cukup mengenai dugaan tindak pidana korupsi.
Keempat, pengawasan terhadap lembaga pengawas harus berjalan efektif. Integritas lembaga pemeriksa tidak cukup dijaga melalui kode etik dan pernyataan komitmen. Diperlukan mekanisme pengaduan yang aman, pemeriksaan etik yang kredibel, pengendalian konflik kepentingan, serta penindakan yang konsisten apabila pelanggaran terbukti.
Kelima, transparansi tidak boleh berhenti pada konferensi pers. Masyarakat membutuhkan informasi berkala mengenai status penanganan perkara, perkembangan pengumpulan alat bukti, langkah pemulihan kerugian apabila terbukti ada, dan tindak lanjut atas kelemahan sistemik yang ditemukan. Informasi tersebut harus disampaikan tanpa mengganggu penyidikan dan tanpa menghakimi pihak yang belum memperoleh putusan berkekuatan hukum tetap.
Solusi yang Dapat Dilaksanakan: Dari Penindakan Menuju Pencegahan
KPK INDEPENDEN mendorong agar penanganan perkara ini menjadi momentum pembenahan sistem pengelolaan dan pemeriksaan keuangan publik. Beberapa langkah konkret yang patut dipertimbangkan adalah sebagai berikut.
1. Audit forensik atas proses perubahan temuan
Pihak berwenang perlu menelusuri dokumen kerja pemeriksaan, kronologi perubahan temuan, dasar pengambilan keputusan, komunikasi yang relevan, serta pihak yang memiliki kewenangan pada setiap tahap. Pemeriksaan harus dilakukan berdasarkan bukti dan prosedur yang sah, bukan asumsi atau tekanan politik.
2. Evaluasi independen terhadap pengendalian internal
BPK sesuai kewenangannya, bersama lembaga pengawasan yang berwenang, perlu mengevaluasi apakah terdapat kelemahan prosedural yang memungkinkan temuan pemeriksaan diubah tanpa dasar yang memadai. Evaluasi ini harus tetap menjaga independensi proses hukum yang sedang berlangsung.
3. Digitalisasi dan pencatatan perubahan laporan pemeriksaan
Penerapan sistem dokumentasi digital dengan jejak audit yang terlindungi dapat membantu mencatat siapa yang mengubah dokumen, kapan perubahan dilakukan, apa alasannya, serta siapa yang menyetujuinya. Pengamanan akses dan pemeriksaan berkala diperlukan agar sistem tidak sekadar menjadi formalitas.
4. Penguatan pengawasan pembayaran honorarium
Pemerintah daerah perlu memastikan setiap pembayaran memiliki dasar kegiatan yang sah, daftar penerima yang dapat diverifikasi, bukti pelaksanaan, kesesuaian jam kegiatan, serta pertanggungjawaban anggaran. Data pembayaran harus dapat diperiksa oleh aparat pengawasan sesuai kewenangannya.
5. Perlindungan pelapor dan penguatan kanal pengaduan
Pegawai maupun masyarakat yang menemukan indikasi penyimpangan perlu memperoleh saluran pengaduan yang mudah diakses dan perlindungan sesuai ketentuan hukum. Identitas pelapor harus dijaga secara patut, sementara setiap laporan tetap harus diverifikasi secara objektif.
6. Pemulihan keuangan dan pertanggungjawaban hukum
Apabila pemeriksaan lebih lanjut membuktikan adanya kelebihan pembayaran atau kerugian keuangan negara/daerah, pemulihan harus dilakukan sesuai ketentuan yang berlaku. Langkah pemulihan tidak boleh diperlakukan sebagai pengganti pertanggungjawaban pidana apabila unsur tindak pidana terbukti.
7. Pelaporan perkembangan perkara secara berkala
KPK perlu menyampaikan perkembangan yang dapat dibuka kepada publik, termasuk hasil penggeledahan yang relevan, perkembangan pemeriksaan, status barang bukti sesuai tahap penyidikan, dan tindak lanjut terhadap dugaan keterlibatan pihak lain apabila didukung alat bukti. Keterbukaan tersebut harus tetap mempertimbangkan kerahasiaan penyidikan dan hak para pihak.
Edukasi Publik: Bagaimana Masyarakat Mengawasi Keuangan Daerah?
Masyarakat bukan hanya penerima informasi, melainkan bagian penting dari ekosistem pengawasan demokratis. Namun, pengawasan publik harus dilakukan secara cermat, berbasis data, dan tidak berubah menjadi penghakiman tanpa bukti.
Ada beberapa langkah yang dapat dilakukan masyarakat:
- Memeriksa informasi resmi. Gunakan keterangan KPK, dokumen pemerintah, laporan pemeriksaan yang tersedia untuk publik, dan sumber berita yang dapat dipertanggungjawabkan.
- Memahami perbedaan temuan audit dan tindak pidana. Temuan audit dapat menunjukkan persoalan kepatuhan atau pengelolaan keuangan, tetapi penentuan tindak pidana memerlukan pembuktian berdasarkan hukum.
- Melaporkan dugaan penyimpangan melalui kanal resmi. Sertakan kronologi, dokumen pendukung yang diperoleh secara sah, dan informasi relevan lainnya.
- Menghindari penyebaran informasi yang belum terverifikasi. Jangan menyebarkan identitas, tuduhan, atau spekulasi yang dapat merugikan pihak lain tanpa dasar yang dapat diuji.
- Mengawal tindak lanjut, bukan hanya penindakan. Publik perlu menanyakan apakah kelemahan tata kelola telah diperbaiki, apakah rekomendasi pemeriksaan ditindaklanjuti, dan apakah mekanisme pencegahan korupsi diperkuat.
Pengawasan publik yang efektif tidak dibangun melalui kemarahan sesaat, melainkan melalui konsistensi memeriksa fakta, menyampaikan kritik secara bertanggung jawab, dan mendorong perbaikan institusi.
Mardony Rangkuti Anyer: Penegakan Hukum Harus Menghasilkan Perubahan Sistemik
Mardony Rangkuti Anyer menegaskan bahwa KPK INDEPENDEN mendukung pemberantasan korupsi yang dilaksanakan secara profesional, transparan, dan berlandaskan hukum. Namun, dukungan terhadap penegakan hukum juga harus disertai dorongan agar setiap perkara menjadi pintu masuk bagi evaluasi kebijakan dan perbaikan sistem.
Menurutnya, masyarakat tidak boleh hanya disuguhi perkembangan penangkapan, penggeledahan, dan penahanan tanpa memperoleh gambaran mengenai upaya pencegahan agar penyimpangan serupa tidak kembali terjadi.
“Kepercayaan masyarakat terhadap negara dibangun melalui integritas, keterbukaan, dan pertanggungjawaban yang nyata. Jika ditemukan kelemahan dalam sistem pemeriksaan maupun pengelolaan keuangan daerah, kelemahan tersebut harus diperbaiki secara menyeluruh. Jangan sampai penindakan berhenti pada individu, sementara celah sistem yang memungkinkan penyimpangan tetap terbuka,” tegasnya.
Ia juga mendorong seluruh pihak terkait untuk kooperatif dalam proses hukum serta meminta pemerintah dan lembaga pengawasan memperkuat budaya integritas, menghindari konflik kepentingan, dan memastikan setiap rupiah anggaran publik dikelola berdasarkan prinsip akuntabilitas.
Penutup: Integritas Audit Adalah Kepentingan Masyarakat
Dugaan suap untuk mengubah hasil pemeriksaan keuangan merupakan persoalan serius karena berpotensi mengganggu mekanisme pengawasan terhadap penggunaan uang publik. Apabila terbukti, praktik semacam itu dapat melemahkan akuntabilitas pemerintah dan mengurangi kemampuan masyarakat menilai apakah anggaran digunakan sesuai peruntukannya.
Karena itu, penyelesaian perkara ini harus dilakukan secara menyeluruh: mengungkap fakta berdasarkan alat bukti, menegakkan hukum secara adil, memulihkan keuangan apabila terdapat kerugian yang terbukti, serta memperbaiki sistem yang dinilai rentan terhadap penyalahgunaan kewenangan.
KPK INDEPENDEN mengajak masyarakat untuk terus mengawal proses penanganan perkara secara kritis, objektif, dan bertanggung jawab. Transparansi yang terukur, penegakan hukum yang berintegritas, serta reformasi pengawasan keuangan merupakan prasyarat penting bagi terwujudnya pemerintahan yang bersih dan dapat dipercaya.
Integritas bukan sekadar slogan kelembagaan. Integritas harus tercermin dalam setiap proses pemeriksaan, setiap keputusan penggunaan anggaran, dan setiap pertanggungjawaban kepada masyarakat.
KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN)
Media Publikasi, Edukasi, dan Himbauan Masyarakat
Media Center KPK INDEPENDEN
Penulis : HUMAS KPK INDEPENDEN
Kategori : Publikasi Ilmiah dan Edukasi Publik
Kontak : Media Center KONTROL PUBLIK KEBIJAKAN INDEPENDEN
Email : kpkimedia@gmail.com
Website : www.kpkindependen.com