Analisis Yuridis dan Kebijakan Publik atas Tata Kelola Koperasi Desa/Kelurahan Merah Putih dan Program SPPG/MBG
Kertas Posisi dan Opini Publik
Media Center KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN)
ABSTRAK
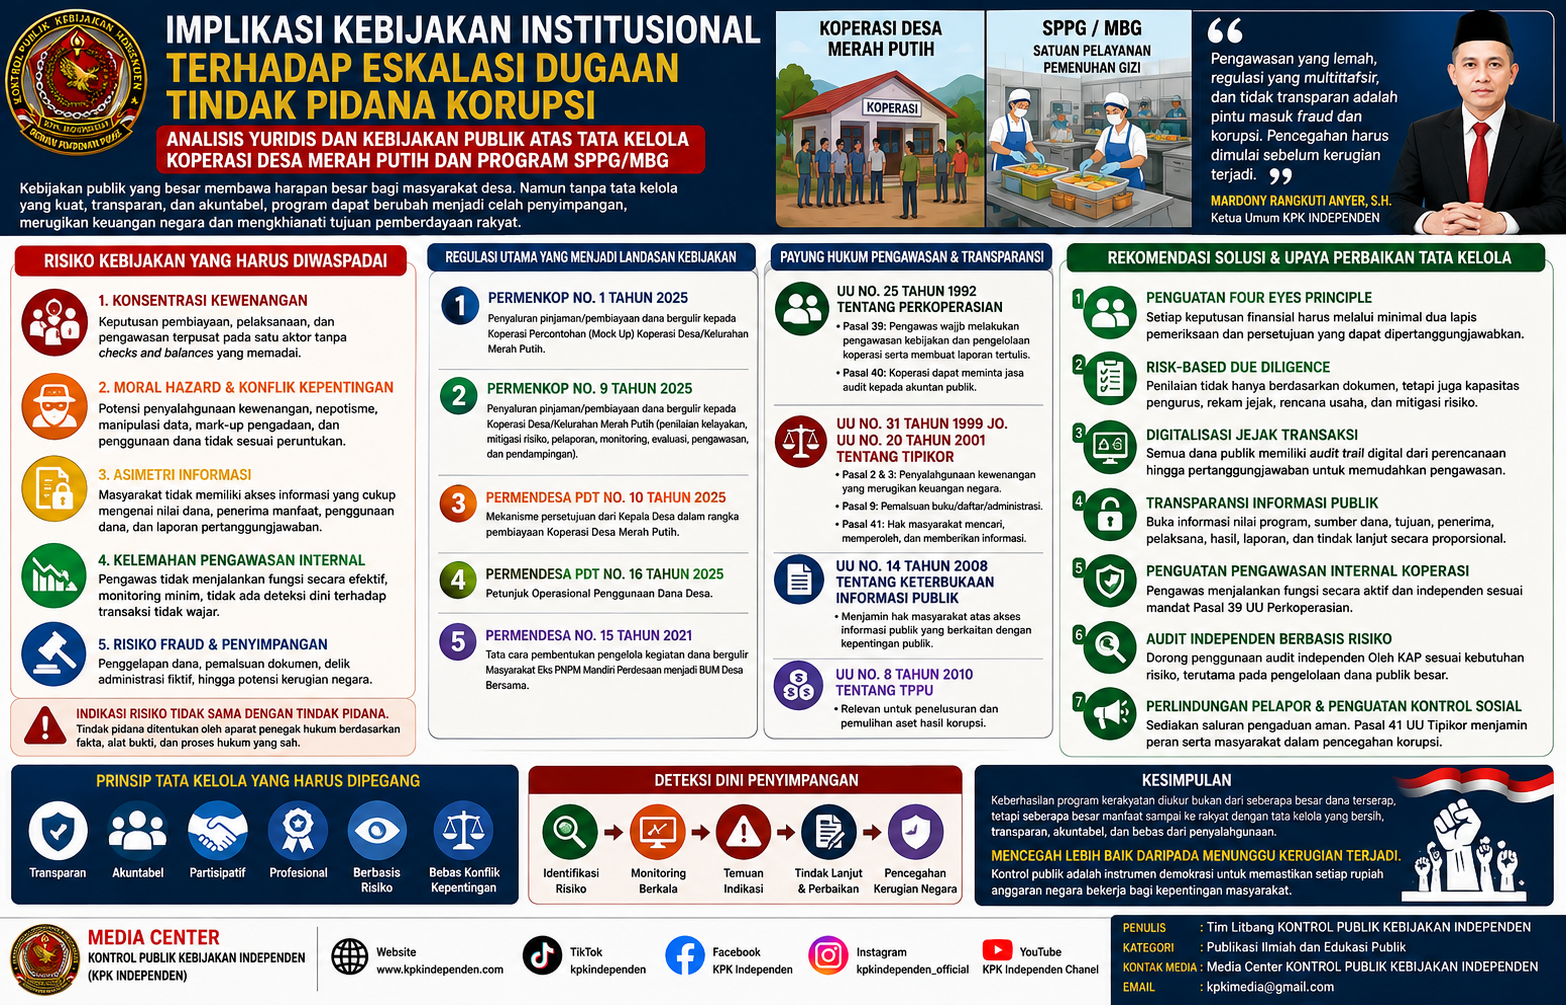
Percepatan pembangunan ekonomi desa melalui Koperasi Desa/Kelurahan Merah Putih serta pelaksanaan Program Makan Bergizi Gratis (MBG) melalui Satuan Pelayanan Pemenuhan Gizi (SPPG) merupakan bagian dari agenda kebijakan publik yang memiliki dampak langsung terhadap kehidupan masyarakat.
Besarnya skala program, nilai pembiayaan, serta keterlibatan banyak aktor di tingkat pusat hingga desa pada saat yang sama menghadirkan kebutuhan akan sistem pengendalian, transparansi, dan pengawasan yang kuat. Apabila desain kebijakan tidak diikuti dengan mekanisme risk management, verifikasi, audit, keterbukaan informasi, dan pengawasan berlapis, maka terbuka ruang bagi terjadinya moral hazard, konflik kepentingan, penyalahgunaan kewenangan, manipulasi administrasi, maupun bentuk fraud lainnya.
KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN) memandang bahwa setiap dugaan penyimpangan harus ditempatkan dalam kerangka praduga tak bersalah dan dibuktikan melalui mekanisme hukum yang berlaku. Namun demikian, indikasi kelemahan tata kelola tetap harus menjadi perhatian publik karena pencegahan korupsi tidak semestinya menunggu sampai kerugian negara terjadi.
Tulisan ini menganalisis hubungan antara desain kebijakan, struktur kewenangan, mekanisme pembiayaan, sistem pengawasan, dan partisipasi masyarakat. Analisis tersebut kemudian dirumuskan menjadi sejumlah rekomendasi untuk memperkuat tata kelola Koperasi Desa/Kelurahan Merah Putih dan program SPPG/MBG agar lebih transparan, akuntabel, tepat sasaran, serta terlindungi dari risiko penyimpangan.
Kata kunci: Koperasi Desa Merah Putih, SPPG, MBG, korupsi, fraud, tata kelola, transparansi, pengawasan publik, dana desa.
I. PENDAHULUAN
Antara Percepatan Program dan Kewajiban Menjaga Akuntabilitas
Kebijakan pembangunan ekonomi berbasis desa pada dasarnya memiliki tujuan strategis: memperkuat ekonomi masyarakat, memperluas akses terhadap layanan dan kebutuhan dasar, menciptakan aktivitas ekonomi lokal, serta mendorong pemerataan pembangunan.
Program Koperasi Desa/Kelurahan Merah Putih merupakan salah satu kebijakan nasional yang diarahkan untuk mempercepat penguatan ekonomi di tingkat desa dan kelurahan. Instruksi Presiden Nomor 9 Tahun 2025 menetapkan percepatan pembentukan hingga 80.000 Koperasi Desa/Kelurahan Merah Putih, dengan pelaksanaan yang melibatkan pemerintah pusat, pemerintah daerah, dan berbagai pemangku kepentingan. (BPK Regulation)
Dalam perkembangan regulasinya, pemerintah juga menerbitkan berbagai instrumen pendukung. Permenkop Nomor 1 Tahun 2025, misalnya, mengatur penyaluran pinjaman atau pembiayaan dana bergulir kepada koperasi percontohan (mock up) Koperasi Desa/Kelurahan Merah Putih. (BPK Regulation)
Selanjutnya, Permenkop Nomor 9 Tahun 2025 mengatur penyaluran pinjaman atau pembiayaan dana bergulir kepada Koperasi Desa/Kelurahan Merah Putih, termasuk mengenai penilaian kelayakan, mitigasi risiko, pelaporan, pemantauan, evaluasi, pengawasan, dan pendampingan. (BPK Regulation)
Di sisi lain, Permendesa PDT Nomor 10 Tahun 2025 mengatur mekanisme persetujuan dari kepala desa dalam rangka pembiayaan Koperasi Desa Merah Putih. (BPK Regulation)
Sementara itu, program MBG dilaksanakan melalui SPPG. Badan Gizi Nasional mendefinisikan SPPG sebagai Satuan Pelayanan Pemenuhan Gizi, yaitu unit layanan yang mendukung distribusi makanan bergizi sesuai standar BGN. BGN juga telah menerbitkan petunjuk teknis mengenai pembuatan rekening SPPG dan penggunaan dana MBG yang menekankan efektivitas, transparansi, dan akuntabilitas pengelolaan dana. (Badan Geologi Nasional)
Persoalannya kemudian bukan semata-mata apakah program tersebut diperlukan atau tidak.
Pertanyaan yang jauh lebih penting adalah: apakah desain tata kelolanya cukup kuat untuk mencegah penyimpangan ketika program dilaksanakan dalam skala yang sangat besar?
II. RISIKO KEBIJAKAN: KETIKA PERCEPATAN TIDAK DIIMBANGI PENGENDALIAN
KPK INDEPENDEN berpandangan bahwa percepatan pembangunan tidak boleh dipertentangkan dengan prinsip akuntabilitas.
Justru semakin besar nilai program publik dan semakin luas cakupan penerimanya, semakin kuat pula sistem pengendalian yang diperlukan.
Setidaknya terdapat lima risiko tata kelola yang perlu mendapatkan perhatian.
1. Risiko Konsentrasi Kewenangan
Ketika keputusan pembiayaan, persetujuan, pelaksanaan, dan pengawasan terlalu terkonsentrasi pada aktor atau struktur yang sama, maka mekanisme checks and balances menjadi lemah.
Permendesa PDT Nomor 10 Tahun 2025 memang mengatur mekanisme persetujuan kepala desa dalam konteks pembiayaan Koperasi Desa Merah Putih. Namun, dari perspektif tata kelola, mekanisme tersebut perlu dipastikan tidak berubah menjadi konsentrasi kewenangan tanpa pengawasan yang memadai. (BPK Regulation)
Karena itu, setiap keputusan yang mempunyai konsekuensi terhadap keuangan desa harus memiliki jejak administrasi yang jelas, dasar pertimbangan yang dapat diverifikasi, serta mekanisme pengawasan independen.
2. Risiko Moral Hazard dan Konflik Kepentingan
Program yang membawa dana dalam jumlah besar ke tingkat desa dapat menciptakan insentif bagi pihak tertentu untuk memanfaatkan posisi, hubungan personal, maupun kelemahan sistem.
Risiko tersebut dapat muncul dalam berbagai bentuk, antara lain:
- konflik kepentingan dalam pemilihan pengurus;
- pemberian pembiayaan kepada pihak yang memiliki hubungan dengan pengambil keputusan;
- manipulasi data calon penerima manfaat;
- pengadaan barang dan jasa yang tidak kompetitif;
- penggunaan dana tidak sesuai peruntukan;
- pencatatan transaksi yang tidak sesuai kondisi sebenarnya.
Namun, indikasi risiko tidak dapat serta-merta disebut sebagai tindak pidana. Penentuan ada atau tidaknya tindak pidana tetap harus didasarkan pada fakta, alat bukti, dan proses hukum yang sah.
3. Risiko Asimetri Informasi
Masyarakat merupakan pihak yang paling dekat dengan pelaksanaan program, tetapi sering kali justru memiliki akses informasi paling terbatas.
Kondisi ini berbahaya.
Apabila masyarakat tidak dapat mengetahui:
- berapa nilai pembiayaan;
- siapa pengelola;
- siapa penerima manfaat;
- bagaimana penggunaan dana;
- bagaimana proses pengadaan;
- bagaimana hasil program;
- dan bagaimana pertanggungjawaban keuangan,
maka pengawasan sosial menjadi sulit dilakukan.
Padahal, Pasal 41 UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi memberikan ruang partisipasi kepada masyarakat dalam membantu pencegahan dan pemberantasan korupsi, termasuk hak mencari, memperoleh, dan memberikan informasi mengenai dugaan tindak pidana korupsi. (Wikisource)
III. MEMBACA REGULASI SECARA KRITIS
A. Permenkop Nomor 1 Tahun 2025
Permenkop Nomor 1 Tahun 2025 mengatur penyaluran pinjaman atau pembiayaan dana bergulir kepada koperasi percontohan (mock up) Koperasi Desa/Kelurahan Merah Putih.
Peraturan tersebut mensyaratkan antara lain badan hukum koperasi, Nomor Induk Koperasi, rekening atas nama koperasi, NPWP, dan NIB. Regulasi tersebut juga memuat aspek pengawasan dan pendampingan. (BPK Regulation)
Dari perspektif kebijakan publik, persoalannya bukan semata apakah persyaratan administratif telah dipenuhi.
Persoalan yang harus diuji adalah apakah pemenuhan administrasi tersebut benar-benar mencerminkan kapasitas koperasi dalam mengelola risiko keuangan.
Legalitas tidak selalu identik dengan kesehatan tata kelola.
Karena itu, penilaian kelayakan perlu mempertimbangkan:
- kemampuan pengurus;
- rekam jejak pengelolaan;
- rencana bisnis;
- kemampuan pengembalian;
- potensi konflik kepentingan;
- sistem pengendalian internal;
- kualitas pencatatan transaksi; dan
- keberlanjutan usaha.
B. Permenkop Nomor 9 Tahun 2025 dan Mitigasi Risiko
Permenkop Nomor 9 Tahun 2025 secara eksplisit mengatur aspek penilaian kelayakan, mitigasi risiko, pelaporan, pemantauan dan evaluasi, pengawasan serta pendampingan. (BPK Regulation)
Hal ini menunjukkan bahwa secara normatif kerangka pengendalian sebenarnya telah dirancang.
Karena itu, tantangan terbesar bukan hanya terletak pada ada atau tidak adanya regulasi, melainkan pada kualitas implementasi regulasi.
Pertanyaan kontrol publik yang relevan antara lain:
Apakah proses penilaian kelayakan benar-benar dilakukan secara independen?
Apakah pemantauan dilakukan setelah dana dicairkan?
Apakah terdapat mekanisme deteksi dini terhadap transaksi tidak wajar?
Apakah hasil pengawasan dapat diakses oleh pihak yang berhak?
Apakah temuan pengawasan memiliki mekanisme tindak lanjut yang jelas?
Inilah titik kritis antara good policy on paper dan good governance in practice.
IV. KEDUDUKAN PENGAWASAN DALAM UU PERKOPERASIAN
Salah satu bagian penting yang perlu diluruskan adalah mengenai Pasal 39 dan Pasal 40 UU Nomor 25 Tahun 1992 tentang Perkoperasian.
Pasal 39 menempatkan Pengawas koperasi untuk melakukan pengawasan terhadap kebijakan dan pengelolaan koperasi serta membuat laporan tertulis mengenai hasil pengawasannya. Pengawas juga berwenang meneliti catatan koperasi dan memperoleh keterangan yang diperlukan. (Kementerian Keuangan Republik Indonesia)
Sementara itu, Pasal 40 menyatakan bahwa koperasi dapat meminta jasa audit kepada akuntan publik. Dengan demikian, ketentuan tersebut tidak tepat apabila ditafsirkan sebagai kewajiban otomatis bahwa setiap koperasi harus menjalani audit KAP setiap tahun. (Kementerian Keuangan Republik Indonesia)
Namun, dari perspektif best governance practice, audit independen dapat menjadi instrumen penting terutama apabila koperasi mengelola pembiayaan publik dalam jumlah signifikan.
Dengan kata lain:
audit independen perlu diposisikan sebagai instrumen penguatan akuntabilitas berbasis risiko, bukan sekadar formalitas administratif.
V. KETIKA INDIKASI FRAUD BERKEMBANG MENJADI DUGAAN TINDAK PIDANA
KPK INDEPENDEN menilai penting untuk membedakan tiga tingkatan persoalan:
Pertama — Kesalahan Administratif
Kesalahan prosedural yang tidak secara otomatis menimbulkan tindak pidana.
Kedua — Indikasi Fraud
Terdapat pola atau tindakan yang patut diduga mengandung unsur manipulasi, penyembunyian informasi, konflik kepentingan, atau penyalahgunaan sistem untuk memperoleh keuntungan.
Ketiga — Dugaan Tindak Pidana
Apabila terdapat fakta dan alat bukti yang menunjukkan terpenuhinya unsur tindak pidana berdasarkan ketentuan hukum yang berlaku, maka persoalan dapat masuk ke ranah penegakan hukum.
Pembedaan ini penting agar kontrol publik tidak berubah menjadi trial by media.
KPK INDEPENDEN menegaskan bahwa kritik terhadap kebijakan dan pengawasan harus tetap berbasis data, dokumen, fakta lapangan, serta prinsip praduga tak bersalah.
VI. POTENSI RELEVANSI UU TIPIKOR
Dalam perkara tertentu, apabila terdapat dugaan penyalahgunaan kewenangan atau perbuatan melawan hukum yang memenuhi unsur sebagaimana diatur dalam UU Pemberantasan Tindak Pidana Korupsi, aparat penegak hukum dapat melakukan pemeriksaan berdasarkan ketentuan yang relevan.
Namun demikian, tidak setiap kerugian koperasi otomatis merupakan kerugian negara dan tidak setiap kesalahan pengelolaan koperasi otomatis merupakan tindak pidana korupsi.
Hal tersebut harus dibuktikan melalui konstruksi hukum dan fakta kasus secara spesifik.
Demikian pula, Pasal 9 UU Tipikor tidak dapat digunakan secara otomatis hanya karena ditemukan administrasi yang bermasalah. Penerapan pasal pidana membutuhkan pembuktian mengenai subjek, perbuatan, unsur kesengajaan atau maksud yang relevan, serta keadaan lain sebagaimana ditentukan oleh undang-undang.
Pendekatan tersebut penting agar pemberantasan korupsi tetap kuat sekaligus tidak mengorbankan kepastian hukum.
VII. SPPG DAN PROGRAM MBG: TRANSPARANSI HARUS MENJADI SISTEM
Program MBG melalui SPPG memiliki karakteristik berbeda dengan koperasi. Karena itu, keduanya tidak seharusnya dicampuradukkan dalam satu konstruksi hukum.
Badan Gizi Nasional telah menyediakan berbagai petunjuk teknis terkait tata kelola SPPG dan penggunaan dana MBG. Salah satunya adalah petunjuk teknis mengenai rekening SPPG dan penggunaan dana MBG yang menekankan tata kelola penggunaan dana serta pelaporan yang efektif, transparan, dan akuntabel. (Badan Geologi Nasional)
Bahkan, BGN telah menerapkan mekanisme pengendalian seperti prinsip “no service, no pay”, yang menunjukkan adanya upaya membangun instrumen disiplin dalam pengelolaan program. (Badan Geologi Nasional)
Karena itu, pengawasan publik terhadap SPPG/MBG sebaiknya diarahkan pada indikator konkret:
- ketepatan penerima manfaat;
- ketepatan jumlah dan distribusi;
- kualitas dan keamanan pangan;
- transparansi pengadaan;
- kewajaran harga;
- kepatuhan terhadap standar;
- pembayaran kepada mitra;
- pencatatan dan pelaporan keuangan;
- mekanisme pengaduan masyarakat; dan
- tindak lanjut atas temuan pengawasan.
VIII. REKOMENDASI KPK INDEPENDEN
Untuk memperkuat tata kelola dan mencegah berkembangnya risiko fraud menjadi dugaan tindak pidana, KPK INDEPENDEN merekomendasikan tujuh langkah strategis:
1. Penguatan Prinsip Four Eyes Principle
Keputusan yang memiliki konsekuensi finansial signifikan tidak boleh hanya bergantung pada satu pejabat atau satu struktur.
Harus terdapat minimal dua lapis pemeriksaan dan persetujuan yang dapat dipertanggungjawabkan.
2. Risk-Based Due Diligence
Penilaian tidak cukup hanya berdasarkan kelengkapan dokumen.
Harus dilakukan analisis terhadap kemampuan pengurus, kondisi usaha, rekam jejak, konflik kepentingan, kemampuan membayar, serta risiko penggunaan dana.
3. Digitalisasi Jejak Transaksi
Setiap dana yang bersumber dari APBN, APBD, Dana Desa, atau skema pembiayaan pemerintah harus memiliki audit trail digital yang memungkinkan pemeriksaan dari tahap perencanaan hingga pertanggungjawaban.
4. Transparansi Informasi Publik
Informasi yang memang menjadi informasi publik perlu dibuka secara proporsional, antara lain:
- nilai program;
- sumber pendanaan;
- tujuan penggunaan;
- penerima manfaat;
- pelaksana;
- hasil pelaksanaan;
- laporan pertanggungjawaban; dan
- tindak lanjut hasil pengawasan.
Keterbukaan tentu tetap harus memperhatikan informasi yang secara sah dikecualikan berdasarkan peraturan perundang-undangan.
5. Penguatan Pengawasan Internal Koperasi
Pengawas koperasi harus benar-benar menjalankan fungsi pengawasan sebagaimana mandat Pasal 39 UU Perkoperasian. (Kementerian Keuangan Republik Indonesia)
Pengawasan tidak boleh hanya dilakukan ketika Rapat Anggota Tahunan berlangsung.
6. Audit Independen Berbasis Risiko
Untuk koperasi atau unit pengelola yang mengelola dana publik dalam jumlah besar, pemerintah dan pemangku kepentingan dapat mendorong penggunaan audit independen sesuai ketentuan hukum dan kebutuhan risiko.
Tujuannya bukan mencari kesalahan, melainkan memastikan early warning system berjalan sebelum kerugian menjadi lebih besar.
7. Perlindungan Pelapor dan Penguatan Kontrol Sosial
Masyarakat, anggota koperasi, pekerja, mitra, dan pihak lain yang menemukan indikasi penyimpangan harus memiliki saluran pengaduan yang aman.
Pasal 41 UU Tipikor memberikan dasar bagi partisipasi masyarakat dalam membantu pencegahan dan pemberantasan korupsi, termasuk penyampaian informasi dugaan tindak pidana korupsi.
IX. SERUAN KEPADA PEMERINTAH DAN MASYARAKAT
KPK INDEPENDEN menyerukan kepada seluruh kementerian/lembaga, pemerintah daerah, pemerintah desa, pengurus koperasi, pengelola SPPG, aparat pengawasan internal pemerintah, serta masyarakat sipil agar menempatkan pencegahan fraud sebagai bagian integral dari pelaksanaan program, bukan sebagai tindakan setelah masalah terjadi.
Pemerintah juga perlu memastikan bahwa percepatan program tidak menyebabkan prinsip kehati-hatian dikorbankan.
Cepat bukan berarti terburu-buru.
Efisien bukan berarti mengurangi pengawasan.
Desentralisasi bukan berarti bebas dari kontrol.
Dan pemberdayaan masyarakat tidak boleh menjadi alasan untuk mengurangi transparansi.
X. KESIMPULAN
Koperasi Desa/Kelurahan Merah Putih dan program MBG melalui SPPG merupakan kebijakan publik dengan tujuan strategis dan dampak sosial yang luas. Karena itu, keberhasilan program tidak cukup diukur berdasarkan jumlah koperasi yang terbentuk, besarnya dana yang tersalurkan, jumlah SPPG yang beroperasi, atau banyaknya penerima manfaat.
Ukuran keberhasilan yang sesungguhnya adalah apakah program tersebut mampu menghasilkan manfaat publik secara berkelanjutan dengan tata kelola yang transparan, akuntabel, tepat sasaran, dan bebas dari penyalahgunaan.
KPK INDEPENDEN memandang bahwa risiko korupsi tidak hanya muncul akibat niat buruk individu, tetapi juga dapat diperbesar oleh kelemahan desain kelembagaan, konsentrasi kewenangan, asimetri informasi, lemahnya pengawasan, konflik kepentingan, dan minimnya mekanisme deteksi dini.
Karena itu, pemberantasan korupsi harus dimulai jauh sebelum perkara masuk ke pengadilan.
Mencegah lebih baik daripada menunggu kerugian terjadi.
Mendeteksi lebih baik daripada membiarkan penyimpangan berkembang.
Membuka informasi lebih baik daripada membiarkan ruang publik dipenuhi kecurigaan.
KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN) menegaskan bahwa kontrol masyarakat bukanlah ancaman bagi pemerintah. Kontrol publik merupakan instrumen demokrasi untuk memastikan kekuasaan dan anggaran negara benar-benar bekerja untuk kepentingan masyarakat.
Pada akhirnya, keberhasilan program kerakyatan bukan ditentukan oleh seberapa besar anggaran yang terserap, melainkan oleh seberapa besar manfaat yang benar-benar sampai kepada rakyat dan seberapa kuat sistem memastikan setiap rupiah dipertanggungjawabkan.
CATATAN REDAKSIONAL
Artikel ini merupakan analisis dan opini kebijakan publik. Penyebutan istilah dugaan, indikasi, risiko, atau potensi tidak dimaksudkan untuk menyatakan seseorang atau lembaga tertentu telah melakukan tindak pidana. Penetapan adanya tindak pidana, pelaku, kerugian negara, maupun pertanggungjawaban pidana merupakan kewenangan aparat penegak hukum dan lembaga peradilan berdasarkan alat bukti serta proses hukum yang berlaku.
KPK INDEPENDEN membuka ruang bagi instansi pemerintah, pengelola koperasi, pengelola SPPG, akademisi, masyarakat, dan pihak terkait untuk memberikan klarifikasi, data, maupun hak jawab terhadap substansi yang dibahas dalam artikel ini.
IDENTITAS PUBLIKASI
Penulis:
Tim Litbang KONTROL PUBLIK KEBIJAKAN INDEPENDEN
Penerbit:
Media Center KONTROL PUBLIK KEBIJAKAN INDEPENDEN (KPK INDEPENDEN)
Kategori:
Publikasi Ilmiah, Analisis Kebijakan & Edukasi Publik
Fokus:
Transparansi • Akuntabilitas • Pencegahan Korupsi • Tata Kelola Publik
Media Resmi:
Website: www.kpkindependen.com
Kontak Media Center:
KONTROL PUBLIK KEBIJAKAN INDEPENDEN
Email: kpkimedia@gmail.com